Domain echinaceatropfen.de kaufen?
Wir ziehen mit dem Projekt
echinaceatropfen.de um.
Sind Sie am Kauf der Domain
echinaceatropfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain echinaceatropfen.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
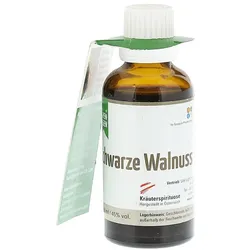
Schwarz-Walnuss Pflanzenextrakt 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 10 Tropfen vor dem Essen auf die Zunge träufeln. Nährwertdeklaration: Keine Angaben. Zutaten: Aqua dest., alkoholisches Kräuterdestillat aus Juglans nigra. Alkohol mindestens 45% vol. Allergene: Keine Angaben. Nettofüllmenge: 50 ml Aufbewahrungsbedingungen: Geschlossen, kühl, trocken und lichtgeschützt außerhalb der Reichweite von kleinen Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ApoZen Vertriebs GmbH Frühlingstraße 95a 83435 Bad Reichenhall Deutschland Weitere Hinweise: Warnhinweis: Enthält mindestens 45 Vol.-% Alkohol! Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 04/202319,38 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Schwarz-Walnuss Pflanzenextrakt 50 MLProdukteigenschaften: Bezeichnung: Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 10 Tropfen vor dem Essen auf die Zunge träufeln. Nährwertdeklaration: Keine Angaben. Zutaten: Aqua dest., alkoholisches Kräuterdestillat aus Juglans nigra. Alkohol mindestens 45% vol. Allergene: Keine Angaben. Nettofüllmenge: 50 ml Aufbewahrungsbedingungen: Geschlossen, kühl, trocken und lichtgeschützt außerhalb der Reichweite von kleinen Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ApoZen Vertriebs GmbH Frühlingstraße 95a 83435 Bad Reichenhall Deutschland Weitere Hinweise: Warnhinweis: Enthält mindestens 45 Vol.-% Alkohol! Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 04/202319,38 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nährstoffkomplex - ImmunsystemOrthomolekulare Nahrungsergänzung mit B-Vitaminen (PANMOL-B- Komplex), Vitaminen, Mineralstoffen und weiteren pflanzlichen Vitalstoffen zum Erhalt der körpereigenen Abwehr. Mit Vitamin C und Zink zur Unterstützung der normalen Funktion des Immunsystems. Besonderheiten: Für FITNE Nährstoffkomplexe werden Quinoa-Samen aus natürlichen Quellen in einem patentierten Verfahren zum Keimen gebracht. Der Vitamingehalt des nährstoffreichen „Kraftkorns“ der Inka wird dabei gezielt potenziert. Auf diese Weise stehen pflanzliche, bioaktive Nährstoffe in hoher Konzentration zur Verfügung. Die Zusammensetzung der FITNE Nährstoffkomplexe entspricht den Erkenntnissen der modernen Ernährungswissenschaft. Jeder Nährstoffkomplex enthält wichtige Mikronährstoffe in bedarfsorientierter, stoffwechselgerechter Dosierung. Diese sind – wenn sie direkt aus pflanzlichen Quellen stammen – besonders gut om Körper verwertbar. Anwendung: 2-mal täglich 2 Kapseln mit etwas Flüssigkeit verzehren. Lager- und Aufbewahrungshinweis: Die geöffnete Packung bitte stets gut verschließen, Nach dem Öffnen zügig aufbrauchen, Trocken lagern, vor Licht und Wärme schützen. 15-25*C17,05 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Engystol - zur Immunstärkung bei grippalen InfektenAnwendungsgebiet von Engystol - zur Immunstärkung bei grippalen InfektenHomöopatisches Arzneimittel bei ErkältungskrankheitenAnwendungsgebiete: Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Erkältungskrankheiten und grippale Infekte.Wirkstoffe / Inhaltsstoffe / Zutaten3.3 mg Sulfur (hom./anthr.)3.3 mg Sulfur (hom./anthr.)6.6 mg Vincetoxicum hirundinaria (hom./anthr.)6.6 mg Vincetoxicum hirundinaria (hom./anthr.)6.6 mg Vincetoxicum hirundinaria (hom./anthr.)Natrium chlorid Hilfstoff (+)Wasser, für Injektionszwecke Hilfstoff (+)23 mg Gesamt Natrium Ion Hilfstoff (+)Gesamt Natrium Ion Hilfstoff (+)GegenanzeigenDas Präparat darf nicht angewendet werden, wenn Sie allergisch gegen einen der Wirkstoffe oder einen der sonstigen Bestandteile dieses Arzneimittels sind. DosierungSoweit nicht anders verordnet: Erwachsene und Kinder ab 12 Jahren: Bei akuten Beschwerden 1- mal täglich 1 Ampulle (1,1 ml) bis zu einer Woche i.m., s.c., i.c. oder i.v. injizieren.Eine über eine Woche hinausgehende Anwendung sollte nur nach Rücksprache mit einem Arzt erfolgen.Die Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleistet ist. Dauer der Behandlung Wie alle Arzneimittel sollten auch homöopathische Arzneimittel ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Hinweise für die Anwendung Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeAmpulle i.m., s.c., i.c. oder i.v. injizierenDie Ampullen sollen nach dem Öffnen sofort verwendet werden. Angebrochene Ampullen dürfen nicht aufbewahrt und zu einem späteren Zeitpunkt verwendet werden, da die Sterilität der Injektionslösung nicht mehr gewährleiste21,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.